

Prêts en francs suisses : les avocats expliquent l’action en annulation (vidéo)
Faut-il agir contre sa banque ? Que peut-on récupérer ? Y a-t-il des risques ? Pour répondre à ces questions légitimes des frontaliers, Romain Drosne, dirigeant de Justice.cool, reçoit Maître Lauriane Vernaz-Franchy en vidéo.
 Justice.cool
Romain DROSNE est le dirigeant et co-fondateur de Justice.cool. Entrepreneur depuis 1999, il a commencé sa carrière en créant une agence de communication digitale qu'il a géré pendant 10ans. Il a créé ensuite sa 1ère start-up dans l'univers de la TV connectée qu'il a géré pendant 5 ans avant de créer sa première legal tech. Désormais spécialiste du contentieux de masse depuis 2014, il est intervenu personnellement sur des dizaines de milliers de dossiers dans différents domaines. Diplômé en Management de Néoma et ICN, il a repris ses études en 2019 pour se former à la médiation conventionnelle puis à la médiation de la consommation. Il est désormais Médiateur de Justice inscrit sur les listes des cours d'appel de Lyon et Montpellier.
Voir le profil complet →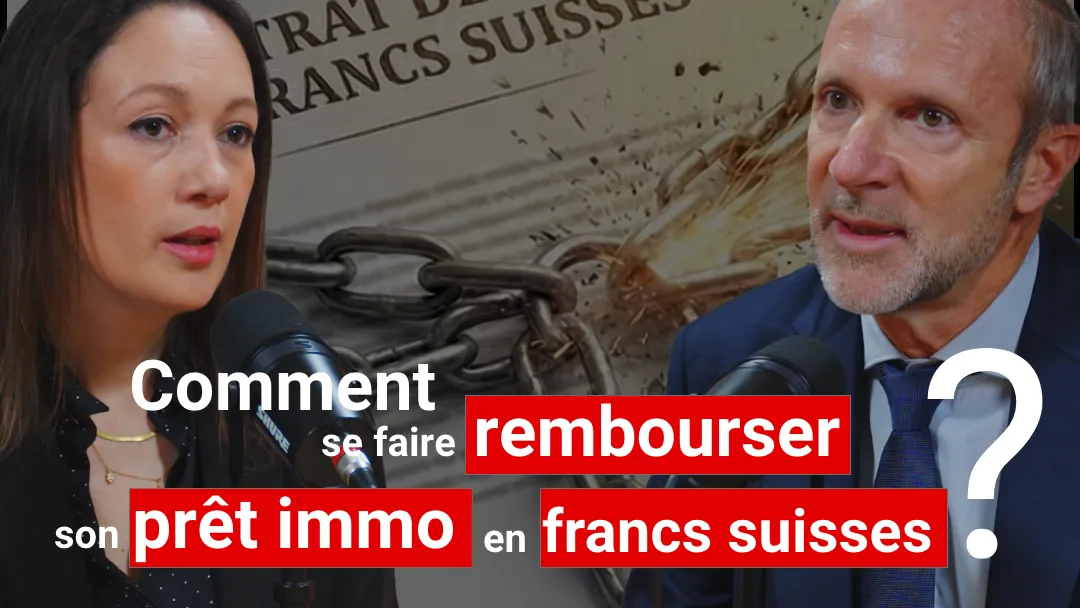
Est-il utile d'agir contre sa banque ? Quelle somme peut-on espérer récupérer ? Y a-t-il des risques ? Ce sont des interrogations tout à fait légitimes lorsqu'on est frontalier. Pour y répondre, Romain Drosne, dirigeant de la plateforme Justice.cool, a reçu Maître Lauriane Vernaz-Franchy, avocate au cabinet Vernaz-Franchy Avocat. Dans cette vidéo exclusive, elle explique concrètement les suites de la décision de justice de juillet 2025 et la façon dont fonctionne l'opération #AnnulerMonPretCHF.
https://www.youtube.com/watch?v=3XPzFF_AOtc
Les litiges autour des prêts immobiliers souscrits en francs suisses (CHF) vivent un moment décisif. L'affaire des prêts « Helvet Immo » avait déjà conduit à la condamnation de la banque BNP Paribas au profit des emprunteurs qui vivaient et travaillaient en France. Les travailleurs frontaliers, eux, restaient jusqu'ici privés de cette protection. Cette situation profondément injuste appartient désormais au passé.
Voici les points essentiels abordés lors de cet entretien.
Choisissez l’action adaptée à votre situation, sans avance de frais.
Présentation Vous avez contracté un prêt en Francs Suisses entre 2000 et 2016 et vous avez subi une très forte augmentation de son coût à cause de la parité EUR/CHF ? Le cabinet Vernaz-Franchy Avocat intervient pour vous
Pour assister à nos conférences en ligne en ligne (webinar), cliquez ici ! Nous vous expliquerons gratuitement comment vous pouvez récupérer à la fois l'ensemble des intérêts d'emprunts payés pendant toute la durée de vo
Frontaliers : pourquoi une action est-elle enfin possible en 2026 ?
Oui. La Cour de cassation, la plus haute juridiction française, protège maintenant les travailleurs frontaliers. Par un changement de position majeur intervenu le 9 juillet 2025, la justice française s'est mise en accord avec les orientations de la Cour de justice de l'Union européenne.
Pour les juges, le fait de toucher un salaire en francs suisses ne fait pas de vous un emprunteur « averti », c'est-à-dire quelqu'un capable de mesurer seul tous les risques. La banque devait vous remettre des simulations claires et chiffrées sur le risque de change à long terme (par exemple en cas de perte d'emploi en Suisse, de revente avant la fin du prêt ou de variation des marchés). Faute de cette information, la clause qui fixe le franc suisse comme monnaie de compte est considérée comme abusive.
Quel est le montant réel du préjudice financier d'un prêt en CHF ?
Le préjudice provoqué par le taux de change gonfle votre dette de façon artificielle. Maître Lauriane Vernaz-Franchy le montre avec un exemple parlant : une personne ayant emprunté un capital de 200 000 euros en 2005 doit aujourd'hui rembourser l'équivalent de 350 000 euros, uniquement à cause de la baisse de l'euro face au franc suisse.
L'action en justice menée par le cabinet Vernaz-Franchy Avocat vise à faire annuler cette clause abusive. Les effets sont alors très concrets :
- La banque doit vous rendre la totalité des intérêts que vous avez payés, ainsi que les assurances, les frais de dossier et le surcoût lié au change.
- Vous n'avez plus à rembourser que le capital de départ, converti en euros. Sur le plan financier, tout se passe comme si vous aviez obtenu un prêt à taux zéro, sans aucun frais ni assurance.
Comment mener cette procédure sans rien débourser à l'avance ?
L'opération #AnnulerMonPretCHF est prise en charge financièrement, dans son intégralité, par un tiers financeur : vous ne courez aucun risque. En temps normal, attaquer une banque suppose de régler d'emblée entre 5 000 et 10 000 euros d'honoraires d'avocat. Pour rendre la justice accessible au plus grand nombre, la plateforme Justice.cool s'est associée à un partenaire qui finance la procédure.
Ce mécanisme de financement par un tiers repose sur une idée simple :
- 0 € à avancer : le partenaire financier règle à votre place les honoraires du cabinet Vernaz-Franchy Avocat ainsi que les frais d'huissier.
- Une rémunération uniquement en cas de succès : si l'affaire est gagnée, le partenaire financier prélève une commission de 14 % TTC, calculée seulement sur les sommes que vous récupérez ou que vous économisez. Si la procédure est perdue, c'est lui qui perd sa mise : vous n'avez rien à rembourser, ni les honoraires d'avocat avancés, ni vos frais de justice.
Votre prêt peut-il faire l'objet d'une annulation ?
Chaque dossier est étudié au cas par cas par les avocats. Malgré tout, pour pouvoir bénéficier de cette protection, votre situation doit répondre à quelques critères importants :
- Votre prêt a été signé entre 2000 et 2014. C'est durant ces années que les avertissements sur les risques de change ont le plus souvent été laissés de côté.
- Le prêt servait à acheter un bien immobilier situé en France, donc réglé en euros.
- Vous ne possédiez pas d'important patrimoine immobilier en Suisse au moment de la signature.
Bon à savoir : avoir un 2e ou un 3e pilier, ou encore un compte courant pour recevoir votre salaire en Suisse, ne vous empêche pas d'agir.
Important ! Même si vous avez déjà vendu votre maison, remboursé votre prêt en avance ou fait reprendre votre crédit par une autre banque, vous gardez la possibilité d'agir. L'action pour faire annuler des clauses abusives n'est soumise à aucune limite de temps.
Quelles sont les étapes qui vous attendent ?
Il s'agit d'une procédure qui prend du temps (comptez environ 18 à 24 mois pour obtenir une décision en première instance). Le cabinet Vernaz-Franchy Avocat se charge de rédiger les assignations et de vous représenter devant les tribunaux judiciaires.
Pour vous lancer, vous n'avez qu'à rassembler :
- Votre offre de prêt d'origine, ou bien votre contrat de prêt
- Le tableau d'amortissement de votre prêt
- La ou les pièces d'identité du ou des emprunteurs.
Il vous reste des questions ? N'hésitez pas à consulter également notre FAQ.
👉 Pour déterminer gratuitement et sans aucun engagement l'éligibilité de votre dossier cliquez sur ce lien et complétez le formulaire : https://active.on.justice.cool/litige/annulermonpretenfrancssuisses