

Prêts en francs suisses (CHF) : Analyse juridique des clauses litigieuses et évolution des contrats bancaires (2000-2021)
Le cabinet Vernaz-Franchy Avocat et la plateforme Justice.cool ont analysé 119 clauses litigieuses issues de 136 contrats de prêts en devises. Résultat : des banques qui réécrivent leurs contrats sans jamais informer clairement l'emprunteur du risque de change.
Titulaire d'un cursus universitaire à double compétence, Maître Vernaz-Franchy est diplômée en droit privé français et détient un Bachelor en Droit Suisse obtenu à l’Université de Lausanne. Cette double culture juridique lui confère une connaissance technique spécifique dans l'analyse des problématiques transfrontalières et des contrats de crédits libellés en devises étrangères. Maître Vernaz-Franchy intervient principalement en droit bancaire et en droit de la consommation. Elle a développé une grande experience dans l'accompagnement des particuliers face aux établissements bancaires et financiers. Au sein du cabinet Vernaz-Franchy Avocat, elle participe activement à la défense des emprunteurs dans le cadre de contentieux majeurs liés aux prêts toxiques. Elle est notamment intervenue dans les procédures liées à l'affaire « Helvet Immo » (BNP Paribas) et au contentieux « Vatimo ». Suite à l'évolution de la jurisprudence de la Cour de cassation en juillet 2025, elle dirige aujourd'hui le pôle dédié à la défense des travailleurs frontaliers titulaires de prêts en Francs Suisses.
Voir le profil complet →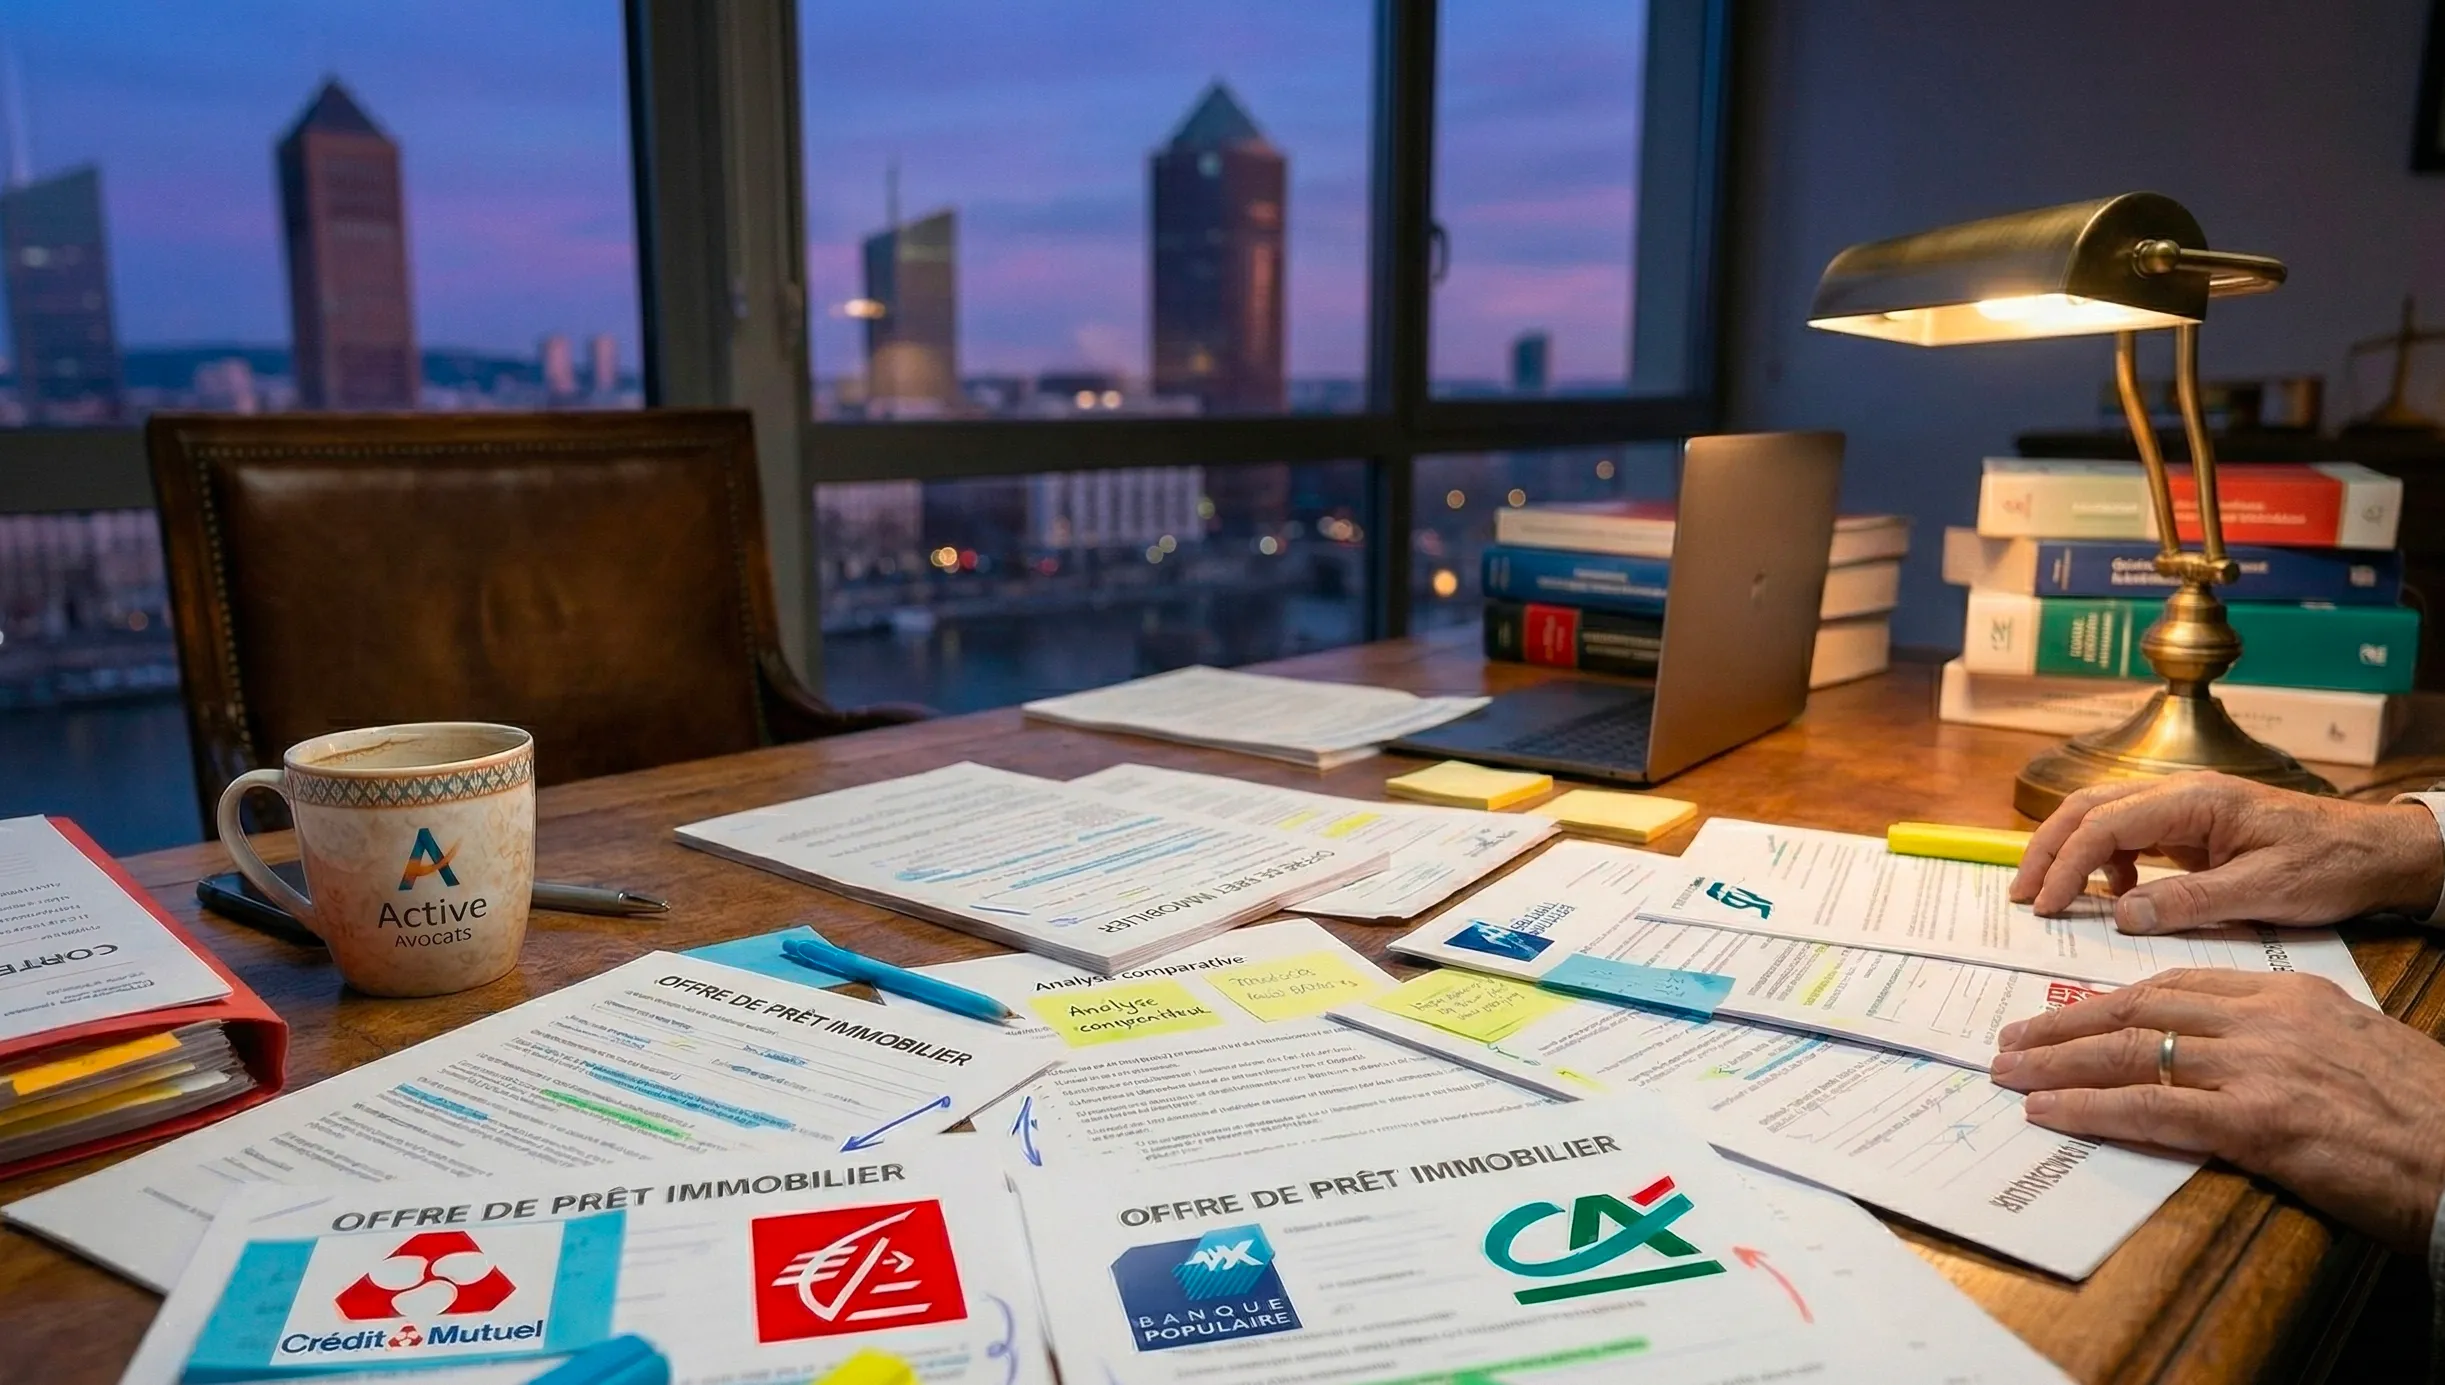
Le cabinet Vernaz-Franchy Avocat et la plateforme Justice.cool ont mené une analyse juridique approfondie sur le contentieux des prêts immobiliers en devises étrangères. Notre étude s'appuie sur l'examen de 119 clauses litigieuses, tirées de 136 contrats de prêts souscrits entre 2002 et 2021 auprès de 14 établissements bancaires. Cette base de données fait ressortir les manquements qui reviennent le plus souvent au devoir d'information sur l'exposition au risque de change.
Comment la rédaction des contrats a évolué
Avec le temps, la rédaction des contrats bancaires a été remaniée à de nombreuses reprises : les établissements cherchaient à sécuriser leurs engagements face aux risques juridiques. Ainsi, notre analyse a repéré 17 versions différentes de la clause sur le risque de change pour un seul établissement entre 2002 et 2015. Pourtant, malgré toutes ces réécritures, l'information réellement donnée à l'emprunteur sur son exposition financière est le plus souvent restée insuffisante.
👉 Pour approfondir : Découvrez notre analyse détaillée de l'évolution des contrats du Crédit Agricole.
Choisissez l’action adaptée à votre situation, sans avance de frais.
Présentation Vous avez contracté un prêt en Francs Suisses entre 2000 et 2016 et vous avez subi une très forte augmentation de son coût à cause de la parité EUR/CHF ? Le cabinet Vernaz-Franchy Avocat intervient pour vous
Pour assister à nos conférences en ligne en ligne (webinar), cliquez ici ! Nous vous expliquerons gratuitement comment vous pouvez récupérer à la fois l'ensemble des intérêts d'emprunts payés pendant toute la durée de vo
Les grands types de clauses qui transfèrent le risque
L'examen de ces 136 contrats a permis de repérer trois grandes formulations employées par les banques pour faire peser le risque de change sur l'emprunteur. La finesse de notre étude permet de relier chacune de ces tournures aux pratiques propres à chaque réseau :
- L'injonction à « assumer les conséquences » : La première famille de clauses impose à l'emprunteur d'assumer seul le risque. Il est ainsi fréquemment stipulé : « Il est expressément convenu que l'emprunteur assume les conséquences du changement de parité entre la devise empruntée et l'euro... ». Cette injonction est la marque de fabrique de certains réseaux mutualistes. 👉 Lisez nos décryptages spécifiques : Analyse juridique des contrats du Crédit Mutuel et Décryptage des pratiques contractuelles de la Caisse d'Épargne.
- L'obligation de « supporter » le risque : la deuxième catégorie prévoit que le client doit « supporter » le risque, avec des mentions indiquant que les clients « acceptent d'en supporter les conséquences ».
- Le transfert à la « charge exclusive » : La troisième typologie transfère la charge de manière stricte, en assortissant parfois ce transfert de décharges de responsabilité à l'égard de la banque. 👉 Pour en savoir plus : Examen des clauses dérogatoires et exonératoires de la Banque Populaire.
Pourquoi les simulations chiffrées sont décisives
Insérer ces clauses, même très explicites sur le transfert du risque, ne suffit pas à libérer la banque de ses obligations. Ce qui ressort de bout en bout de notre étude, c'est l'absence quasi systématique d'exemples chiffrés et de scénarios économiques défavorables présentés à l'emprunteur.
D'ailleurs, par ses arrêts du 9 juillet 2025, la Cour de cassation, la plus haute juridiction française, a rappelé que le prêteur doit expliquer clairement comment fonctionne concrètement le mécanisme de change. Pour qu'une clause soit jugée valable et compréhensible, le client doit pouvoir mesurer les conséquences financières, parfois lourdes, d'une baisse de la monnaie nationale sur ses engagements. Sans ces simulations chiffrées dès le départ, il y a un grave manquement au devoir d'information.
Une protection qui s'est renforcée pour les frontaliers
Pendant longtemps, certaines banques ont soutenu que les frontaliers, parce qu'ils touchaient leurs revenus en francs suisses, n'étaient pas exposés au risque de change.
Mais la jurisprudence a changé. Les décisions de la Haute juridiction de juillet 2025 imposent désormais d'évaluer le risque de change sur toute la durée du contrat, en tenant compte des aléas de la vie (licenciement, mise en préretraite) qui peuvent obliger l'emprunteur à percevoir de nouveau ses revenus en euros. Faute d'une information suffisante au moment de la signature, le juge peut déclarer la clause de change abusive et la considérer comme non écrite, ce qui ouvre la voie au remboursement des intérêts et des frais prélevés à tort.
👉 Une analyse juridique de votre contrat est-elle nécessaire ? Si les termes de votre contrat de prêt s'apparentent aux clauses présentées ci-dessus, il est possible que votre établissement bancaire ait manqué à son obligation d'information. Même en cas de remboursement anticipé ou de clôture du prêt, l'action tendant à faire constater le caractère abusif d'une clause demeure imprescriptible. Nous vous invitons à évaluer votre situation et à estimer gratuitement vos droits à restitution sur le simulateur Justice.cool