

Prêts en devises (CHF) : Examen des clauses dérogatoires et exonératoires de la Banque Populaire (2007-2013)
Le cabinet Vernaz-Franchy Avocat et Justice.cool ont examiné les prêts en francs suisses de la Banque Populaire, souscrits entre 2007 et 2013. Leurs clauses de décharge, censées protéger la banque, ne résistent pas à la jurisprudence récente.
Titulaire d'un cursus universitaire à double compétence, Maître Vernaz-Franchy est diplômée en droit privé français et détient un Bachelor en Droit Suisse obtenu à l’Université de Lausanne. Cette double culture juridique lui confère une connaissance technique spécifique dans l'analyse des problématiques transfrontalières et des contrats de crédits libellés en devises étrangères. Maître Vernaz-Franchy intervient principalement en droit bancaire et en droit de la consommation. Elle a développé une grande experience dans l'accompagnement des particuliers face aux établissements bancaires et financiers. Au sein du cabinet Vernaz-Franchy Avocat, elle participe activement à la défense des emprunteurs dans le cadre de contentieux majeurs liés aux prêts toxiques. Elle est notamment intervenue dans les procédures liées à l'affaire « Helvet Immo » (BNP Paribas) et au contentieux « Vatimo ». Suite à l'évolution de la jurisprudence de la Cour de cassation en juillet 2025, elle dirige aujourd'hui le pôle dédié à la défense des travailleurs frontaliers titulaires de prêts en Francs Suisses.
Voir le profil complet →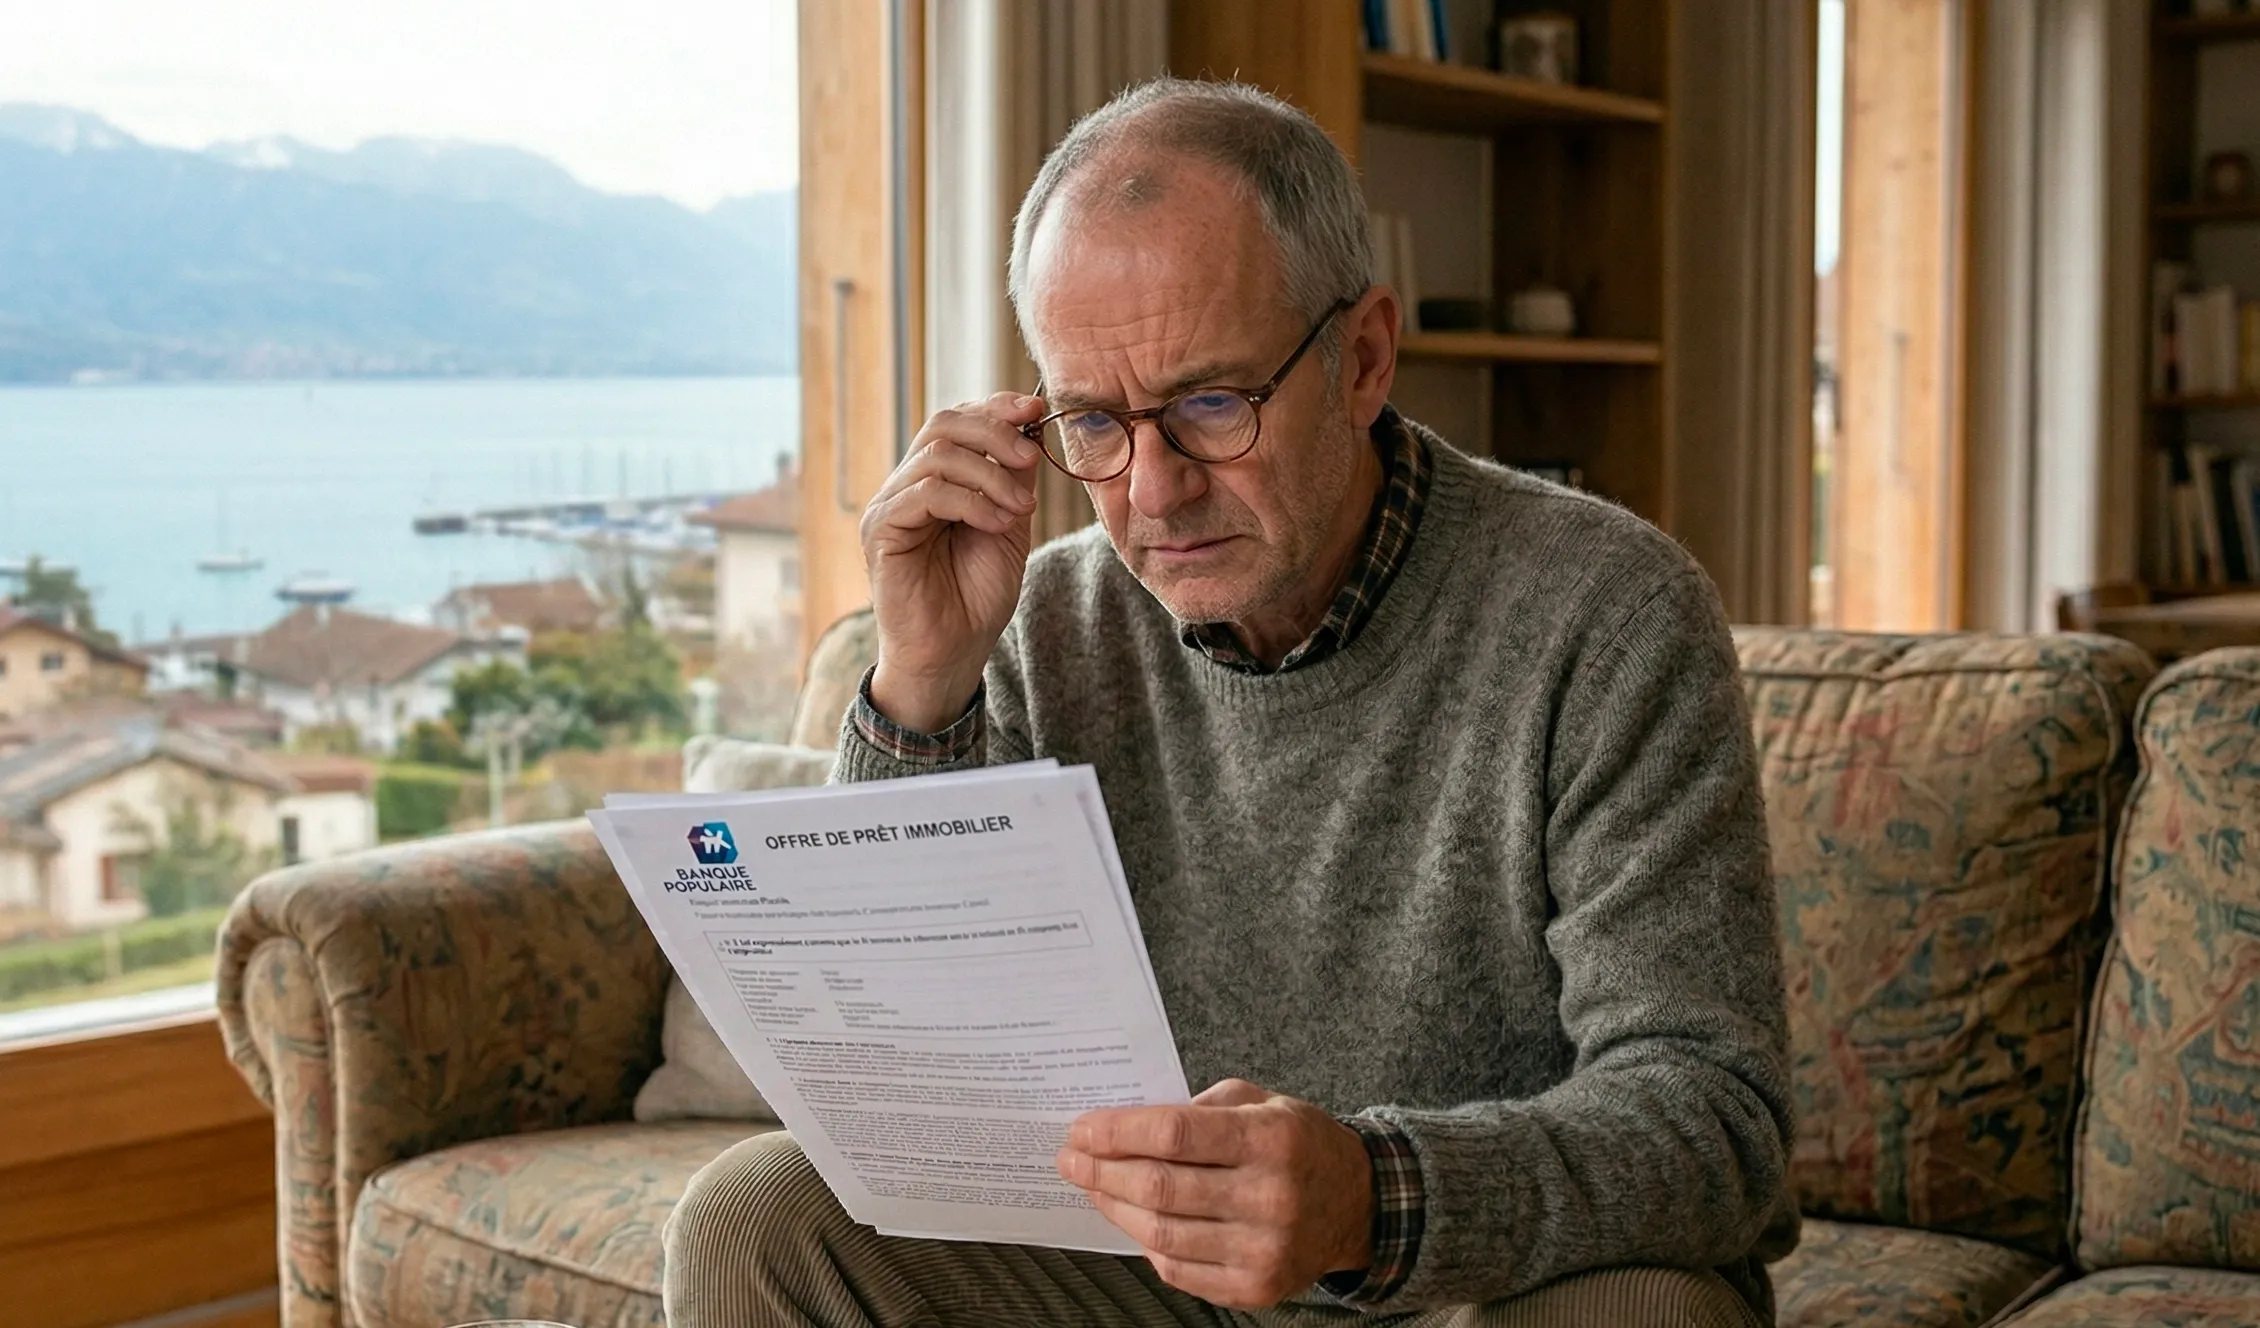
En poursuivant son audit des pratiques bancaires autour des prêts immobiliers en francs suisses, le cabinet Vernaz-Franchy Avocat et la plateforme Justice.cool ont étudié les contrats émis par la Banque Populaire. Ils représentent près de 6 % de notre base de données et ont, pour la plupart, été souscrits entre 2007 et 2013. Ces offres se remarquent par une manière d'écrire bien particulière : l'établissement y a glissé de nombreuses clauses destinées à se dégager d'avance de ses obligations juridiques.
Une nette volonté de faire porter la « charge exclusive » au client
L'analyse de nos équipes montre que la Banque Populaire s'est démarquée par des tournures de phrases qui imposent au client d'assumer seul, et strictement, le risque lié à la monnaie.
Au-delà du simple transfert du risque de change, les contrats examinés contiennent une véritable clause de renonciation aux recours. On y lit en effet que l'emprunteur « décharge la banque de toute responsabilité particulièrement au titre de l'obligation de conseil pesant sur elle ». Juridiquement, cette tentative de neutraliser par contrat le devoir de conseil qui pèse sur le banquier met en lumière un déséquilibre profond entre le professionnel et le consommateur.
Choisissez l’action adaptée à votre situation, sans avance de frais.
Présentation Vous avez contracté un prêt en Francs Suisses entre 2000 et 2016 et vous avez subi une très forte augmentation de son coût à cause de la parité EUR/CHF ? Le cabinet Vernaz-Franchy Avocat intervient pour vous
Pour assister à nos conférences en ligne en ligne (webinar), cliquez ici ! Nous vous expliquerons gratuitement comment vous pouvez récupérer à la fois l'ensemble des intérêts d'emprunts payés pendant toute la durée de vo
L'injonction à gérer soi-même le risque sur les marchés
Dans la rédaction de ses conditions spéciales, la banque va encore plus loin en demandant à un emprunteur non spécialiste de gérer tout seul un risque économique complexe.
Une formule revient régulièrement, exigeant que « l'emprunteur déclare faire son affaire personnelle du suivi de l'évolution de la devise du prêt et des dispositions à prendre pour la sauvegarde de ses intérêts ». À cela s'ajoute une mention actant l'« absence de couverture de change couvrant une évolution défavorable de la devise par rapport à l'EUR ». En lui imposant cette surveillance permanente tout en limitant les protections possibles, on laisse le consommateur exposé, sans filet, aux mouvements du taux de change.
La reconnaissance écrite d'un surcoût possible
Pour se protéger d'éventuels litiges sur un défaut d'information, la Banque Populaire a aussi ajouté des clauses par lesquelles le client déclare lui-même comprendre le risque.
Les documents contractuels demandent ainsi au signataire de reconnaître « avoir été informé par la banque du risque qu'il encourt d'un surcoût financier du prêt résultant d'une évolution défavorable du cours de change, en raison de l'absence (ou de la faiblesse) de (ses) revenus dans la devise du prêt ». Sauf que cette information reste purement théorique, sur le papier. La banque exige du client qu'il admette l'existence d'un risque financier, sans jamais lui en montrer la traduction concrète, chiffres à l'appui.
L'inefficacité de ces clauses face à la Cour de cassation
Malgré l'accumulation de ces verrous rédactionnels et de ces décharges de responsabilité, la jurisprudence récente prive ces clauses de toute portée pour protéger la banque.
Par ses arrêts historiques du 9 juillet 2025, la Cour de cassation (la plus haute juridiction française) a fermement rappelé que le prêteur ne peut pas se soustraire à son devoir de transparence, y compris envers les travailleurs frontaliers. Faire signer à l'emprunteur une clause par laquelle il décharge la banque de sa responsabilité n'a aucune valeur si l'établissement ne lui a pas remis, au préalable, des simulations chiffrées montrant l'impact d'une forte baisse de l'euro. L'absence systématique de ces simulations constitue un manquement au devoir d'information, ce qui justifie que la clause de change soit réputée non écrite.
👉 Votre contrat de prêt a été émis par la Banque Populaire ? Si vous retrouvez ces formulations de décharge de responsabilité dans votre offre, il est fort probable que les obligations légales d'information n'aient pas été respectées par votre établissement. Nous vous invitons à solliciter une analyse de vos documents contractuels afin d'évaluer la validité de ces clauses et d'estimer vos droits à restitution. [Estimer gratuitement l'éligibilité de mon dossier Banque Populaire sur le simulateur AnnulerMonPrêtCHF sur Justice.cool]