

Honoraires : Pourquoi nous avons décidé de baisser notre commission à 14% (et de l'appliquer à tout le monde)
Baisser ses honoraires : voilà une décision rare chez les avocats, où les tarifs grimpent plus souvent qu'ils ne baissent. Dans le cadre de l'action #AnnulerMonPretCHF, nous avons pourtant choisi de réduire nettement notre commission de succès, et d'en faire profiter tout le monde.
Titulaire d'un cursus universitaire à double compétence, Maître Vernaz-Franchy est diplômée en droit privé français et détient un Bachelor en Droit Suisse obtenu à l’Université de Lausanne. Cette double culture juridique lui confère une connaissance technique spécifique dans l'analyse des problématiques transfrontalières et des contrats de crédits libellés en devises étrangères. Maître Vernaz-Franchy intervient principalement en droit bancaire et en droit de la consommation. Elle a développé une grande experience dans l'accompagnement des particuliers face aux établissements bancaires et financiers. Au sein du cabinet Vernaz-Franchy Avocat, elle participe activement à la défense des emprunteurs dans le cadre de contentieux majeurs liés aux prêts toxiques. Elle est notamment intervenue dans les procédures liées à l'affaire « Helvet Immo » (BNP Paribas) et au contentieux « Vatimo ». Suite à l'évolution de la jurisprudence de la Cour de cassation en juillet 2025, elle dirige aujourd'hui le pôle dédié à la défense des travailleurs frontaliers titulaires de prêts en Francs Suisses.
Voir le profil complet →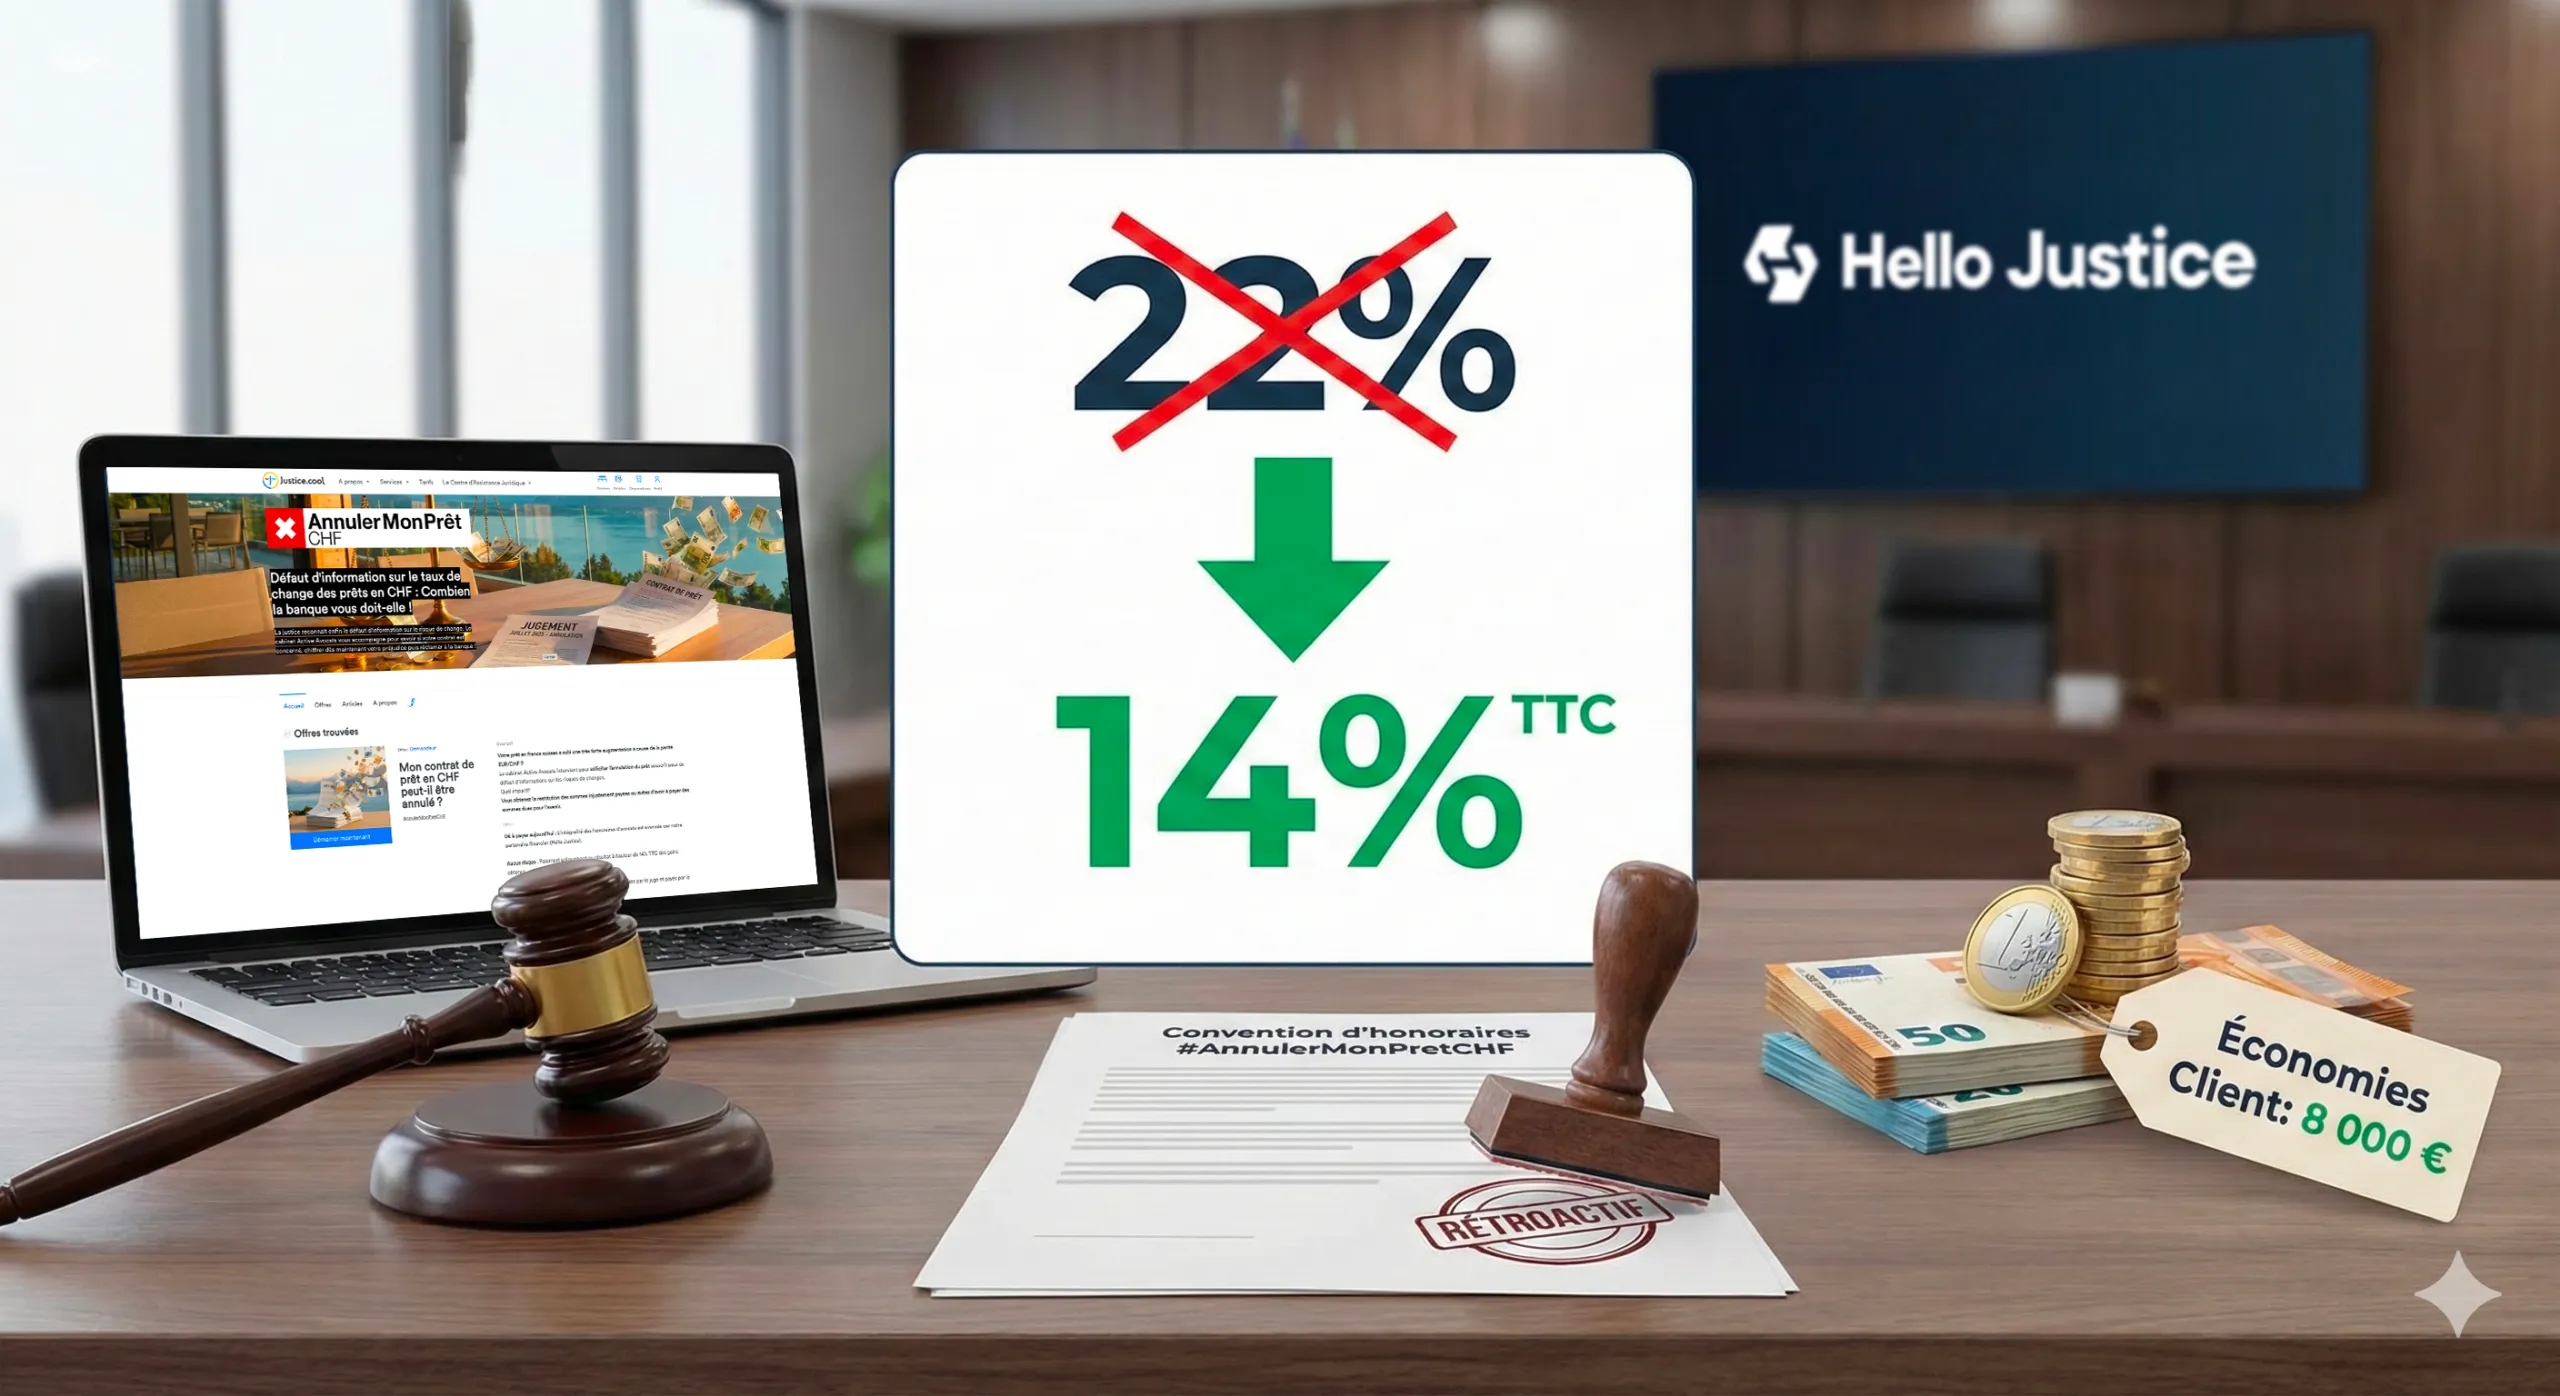
Dans un secteur où les honoraires ont plutôt tendance à grimper avec l'inflation, choisir de les baisser reste très rare. C'est pourtant ce que nous avons décidé pour l'action #AnnulerMonPretCHF : notre commission de succès passe de 22 % à 14 % TTC. Et le plus surprenant tient à la méthode, car cette baisse est rétroactive. Les tout premiers inscrits, qui avaient signé à un taux plus élevé, profiteront donc automatiquement de ce nouveau tarif, sans rien avoir à faire. Voici les coulisses d'un choix à la fois économique et éthique.
Lorsque le cabinet Vernaz-Franchy Avocat et la société de financement le tiers de financement ont lancé cette action collective sur Justice.cool, l'équation économique était complexe. Il s'agissait de financer une procédure longue, coûteuse et risquée face à des groupes financiers, sans demander un seul euro aux emprunteurs. Pour couvrir ce risque, le modèle initial prévoyait une commission de 22% sur les premiers 100 000 euros récupérés, puis dégressive au-delà. L'idée était d'être mieux disant que la concurrence tout en valorisant l'accessibilité de l'offre.
Lors du comité de pilotage du 20 janvier 2026, les partenaires ont décidé de simplifier les choses : un taux unique de 14 % TTC, appliqué dès le premier euro. Pourquoi un tel changement, aussi favorable à nos clients ? Voici les raisons.
La technologie qui allège la facture
Choisissez l’action adaptée à votre situation, sans avance de frais.
Présentation Vous avez contracté un prêt en Francs Suisses entre 2000 et 2016 et vous avez subi une très forte augmentation de son coût à cause de la parité EUR/CHF ? Le cabinet Vernaz-Franchy Avocat intervient pour vous
Pour assister à nos conférences en ligne en ligne (webinar), cliquez ici ! Nous vous expliquerons gratuitement comment vous pouvez récupérer à la fois l'ensemble des intérêts d'emprunts payés pendant toute la durée de vo
La première raison est concrète. Là où un cabinet classique traite chaque dossier à la main, notre action s'appuie sur la plateforme Justice.cool. Cette technologie permet de rassembler automatiquement vos documents (offres de prêt, tableaux d'amortissement, etc.), de vérifier votre éligibilité grâce à des algorithmes et de préparer les actes de procédure.
Ce gain de temps réduit nettement les heures d'avocat consacrées aux tâches administratives.
Vu le succès rencontré par notre opération dès son lancement, nous avons constaté que le traitement à grande échelle du contentieux générait d'importantes économies. Nous aurions pu les garder pour augmenter notre marge. Nous avons préféré les redonner tout de suite à nos clients, pour rendre cette action, qui nous tient à cœur, accessible au plus grand nombre.
expliquent en substance Me Lauriane Vernaz-Franchy, avocate associée de Vernaz-Franchy Avocat, et Valentin Petitclerc, président du partenaire qui finance la procédure. En clair : moins de coûts de traitement, c'est une commission plus basse, sans jamais rogner sur la qualité de votre défense.
Une offre simple et sans stress
La seconde raison est stratégique. Sur le marché des litiges liés aux prêts en francs suisses, les cabinets classiques demandent le plus souvent aux clients d'avancer entre 5 000 et 8 000 euros d'honoraires fixes, rien que pour la première instance, en plus d'un pourcentage sur le résultat obtenu.
Avec cette baisse à 14 %, l'offre #AnnulerMonPretCHF devient une évidence. Non seulement vous n'avancez aucun frais grâce au financement par un tiers, ce qui est déjà rare, mais la commission finale se situe désormais parmi les plus basses du marché. En réunissant ces deux atouts, nous aidons les frontaliers encore hésitants à franchir le pas, et nous nous épargnons à tous de longues négociations sur les tarifs. Une offre parfaitement adaptée à notre approche très digitale.
L'équité : pas de justice à deux vitesses
Restait une question délicate : que faire pour les premiers clients ? Ceux qui nous ont rejoints dès juillet 2025 avaient signé des conventions à 22 %, et même parfois à 24 %. Hors de question de les pénaliser, alors qu'ils ont été les plus réactifs et les premiers à nous faire confiance.
La réponse a vite été tranchée : la baisse est rétroactive, c'est-à-dire qu'elle s'applique aussi aux contrats déjà signés. Concrètement, c'est le taux le plus avantageux qui s'applique automatiquement : un client ayant signé l'ancienne convention ne paiera lui aussi que 14 % au final, comme celui qui s'inscrit aujourd'hui. Une nouvelle convention d'honoraires sera d'ailleurs envoyée très prochainement à ces premiers clients pour officialiser cet engagement.
Ce que cela change pour vous : prenons un dossier moyen où le gain total (argent remboursé + dette effacée) atteint 150 000 €.
- Ancien tarif : la commission aurait approché les 29 000 €.
- Nouveau tarif (14 %) : la commission descend à 21 000 € TTC.
- Résultat : 8 000 € économisés directement, sans aucune démarche de votre part.
Autrement dit, non seulement vous ne prenez aucun risque et n'avancez toujours pas les 5 000 € à 10 000 € réclamés habituellement à chaque instance, mais en plus nous réduisons fortement la commission au succès.
Sur quoi ces 14 % sont-ils calculés ?
Pour éviter tout malentendu, précisons sur quoi porte ce calcul. Les 14 % ne s'appliquent pas au montant de votre prêt de départ, mais seulement à ce que l'action vous fait réellement gagner.
Ce gain se compose de deux éléments :
- L'argent récupéré : les sommes que la banque est condamnée à vous rembourser (intérêts déjà payés, frais).
- La dette allégée : la baisse de votre capital restant à rembourser. Si la justice annule la clause d'indexation, votre dette en francs suisses est reconvertie en euros au taux du départ. L'écart entre ce que la banque vous réclamait et ce que vous devez vraiment représente une économie concrète, sur laquelle s'applique la commission.
Enfin, le principe d'une rémunération « uniquement en cas de succès » ne change pas : si la procédure n'aboutit pas, vous n'avez rien à rembourser des honoraires d'avocat avancés par le partenaire qui finance la procédure, et aucune commission ne vous sera réclamée.
Vous aviez signé l'ancienne convention ? Vous n'avez rien à faire. Le nouveau taux s'applique automatiquement et apparaîtra sur la facturation finale, en cas de succès.
Vous hésitiez encore ? C'est le bon moment pour vérifier si vous êtes éligible.