

Compte rendu de la visio du 13 janvier sur l'annulation des prêts en francs suisses
Retour sur notre réunion en ligne du 13 janvier 2026 consacrée aux prêts immobiliers en francs suisses : le contexte juridique après l'arrêt de la Cour de cassation, les conditions pour participer, le mécanisme d'annulation, les coûts (rien à avancer) et l'avancement de l'opération #AnnulerMonPrêtCHF.
 Justice.cool
Romain DROSNE est le dirigeant et co-fondateur de Justice.cool. Entrepreneur depuis 1999, il a commencé sa carrière en créant une agence de communication digitale qu'il a géré pendant 10ans. Il a créé ensuite sa 1ère start-up dans l'univers de la TV connectée qu'il a géré pendant 5 ans avant de créer sa première legal tech. Désormais spécialiste du contentieux de masse depuis 2014, il est intervenu personnellement sur des dizaines de milliers de dossiers dans différents domaines. Diplômé en Management de Néoma et ICN, il a repris ses études en 2019 pour se former à la médiation conventionnelle puis à la médiation de la consommation. Il est désormais Médiateur de Justice inscrit sur les listes des cours d'appel de Lyon et Montpellier.
Voir le profil complet →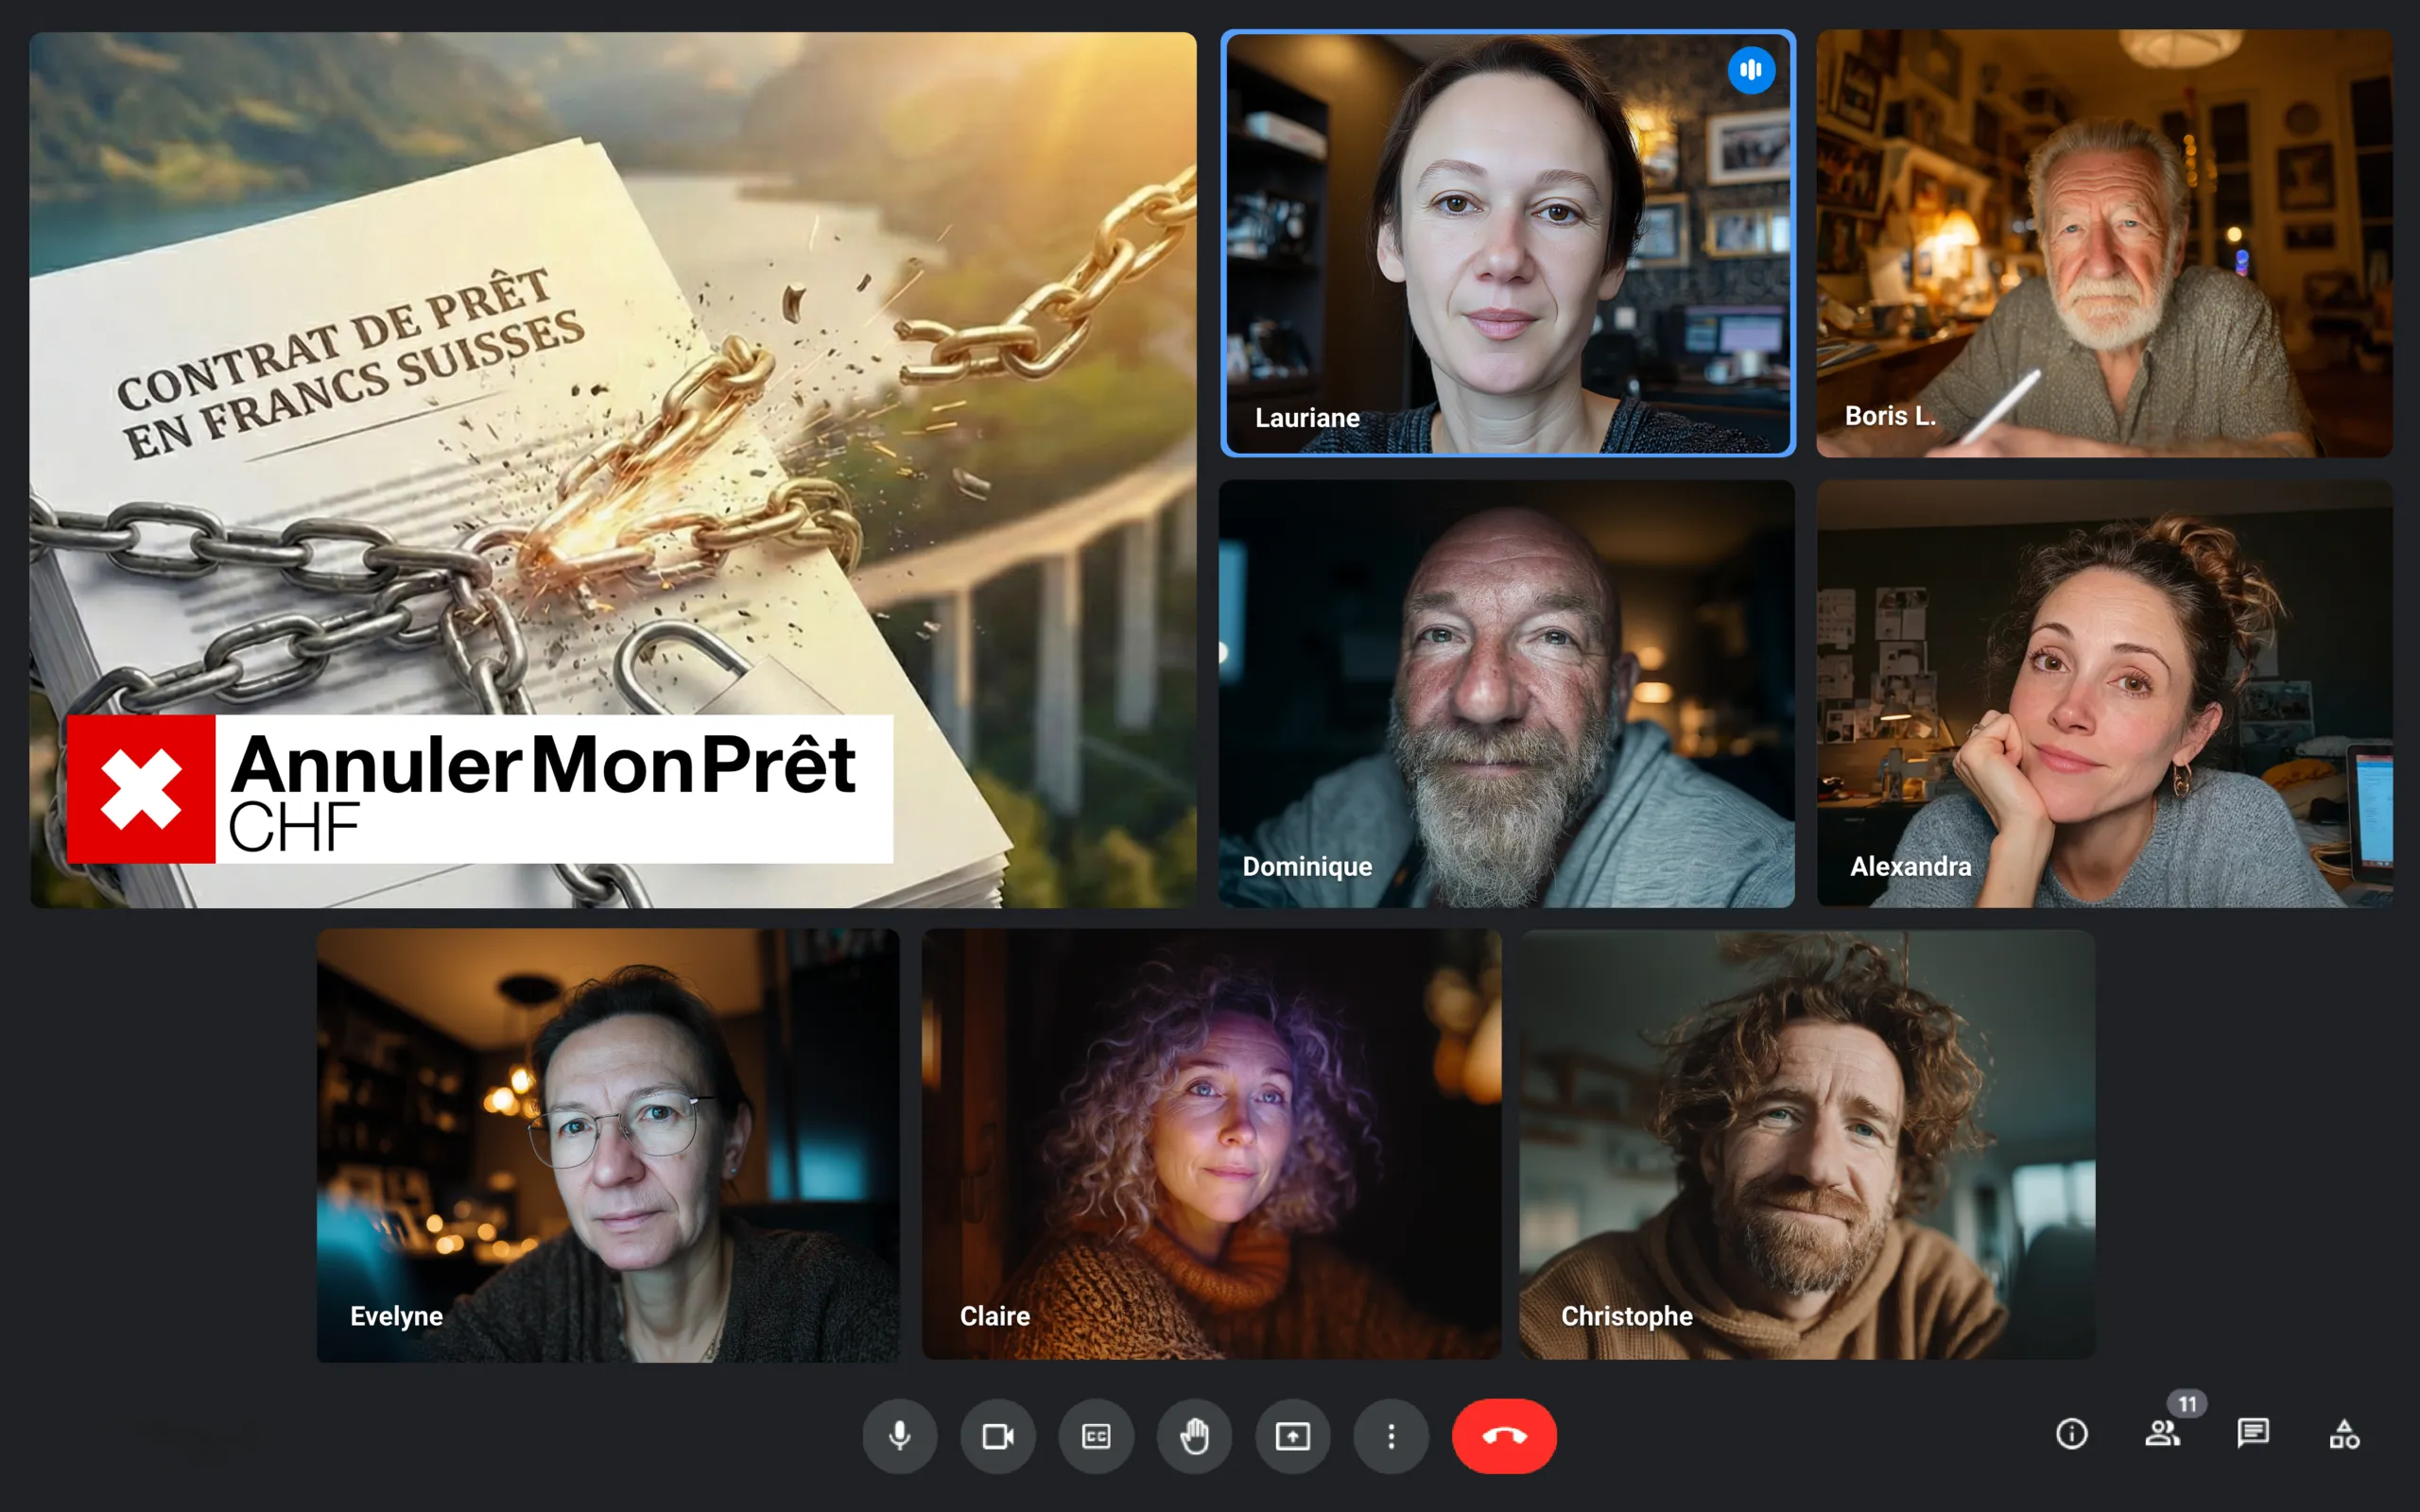
Le point sur notre réunion en ligne du 13 janvier 2026.
Le 13 janvier, nous avons réuni en ligne les personnes concernées par un prêt immobilier en francs suisses. Beaucoup d'entre vous se sentent piégées par ce type de crédit, et c'est bien compréhensible. Voici, en clair, ce qui s'est dit : le résumé des échanges, les réponses à vos questions et le fonctionnement concret de l'action, menée avec le cabinet Vernaz-Franchy Avocat et un partenaire qui prend en charge le financement de la procédure.
1. Pourquoi c'est le bon moment pour agir
Maître Vernaz-Franchy est revenue sur l'histoire de ce dossier, et notamment sur l'affaire « Helvet Immo ». Pendant longtemps, la justice française a laissé de côté les frontaliers dont les revenus sont versés en francs suisses.
Choisissez l’action adaptée à votre situation, sans avance de frais.
Présentation Vous avez contracté un prêt en Francs Suisses entre 2000 et 2016 et vous avez subi une très forte augmentation de son coût à cause de la parité EUR/CHF ? Le cabinet Vernaz-Franchy Avocat intervient pour vous
Pour assister à nos conférences en ligne en ligne (webinar), cliquez ici ! Nous vous expliquerons gratuitement comment vous pouvez récupérer à la fois l'ensemble des intérêts d'emprunts payés pendant toute la durée de vo
Tout a changé le 9 juillet 2025. Ce jour-là, la Cour de cassation — la plus haute juridiction française — a reconnu que les frontaliers sont des consommateurs comme les autres, même lorsqu'ils sont payés dans une devise étrangère.
- Ce que ça change : la voie est désormais officiellement ouverte aux frontaliers.
- Les délais : vous avez 5 ans à partir de cette date (juillet 2025) pour demander réparation. Et pour faire annuler le prêt, il n'y a même aucune limite de temps.
2. Qui peut participer ?
Pour rejoindre l'opération #AnnulerMonPrêtCHF, trois conditions principales doivent être réunies :
- 📅 La date du prêt : l'avoir signé entre 2000 et 2014.
- 🏠 Votre patrimoine : avoir l'essentiel de vos biens en France ou en Europe (et pas de bien immobilier important en Suisse au moment de la signature).
- ⚠️ Le manque d'information : ne pas avoir été suffisamment prévenu du risque lié au taux de change.
À retenir : entre 2000 et 2012, les banques devaient obligatoirement vous remettre une notice spéciale et un exemple chiffré montrant l'effet d'une variation de ±20 % du taux de change. La très grande majorité ne l'a pas fait.
Attention à ne pas confondre deux choses : l'information sur le risque de change (qui doit s'accompagner d'un exemple chiffré) et le simple tableau d'amortissement, lui toujours fourni, même quand le taux du prêt évolue.
Pour savoir si vous êtes dans ce cas, il suffit de remplir le formulaire en ligne. Le cabinet d'avocats vérifiera alors si votre dossier est éligible. L'outil vous permet aussi d'estimer gratuitement la somme qu'il pourra réclamer pour vous.
Estimer gratuitement l'éligibilité de mon prêt
3. Comment fonctionne l'annulation du prêt ?
L'idée est simple : remettre l'emprunteur et la banque dans la situation où le prêt n'aurait jamais existé.
Prenons un exemple. Vous avez souscrit un prêt en 2006 de 190 000 €, soit environ 307 000 CHF à l'époque. Depuis, vous avez remboursé 195 000 CHF, ce qui équivaut à 209 000 €. Et pourtant, à ce jour, il vous resterait encore 327 000 € à verser — à cause des intérêts, mais aussi des variations du taux de change.
Voici ce que la procédure change, concrètement, dans votre vie :
- Vous n'avez plus rien à payer pour l'avenir (les 327 000 € encore dus disparaissent) !
- La banque vous rembourse la différence entre tout ce que vous avez déjà versé, mois après mois, et le capital qu'elle vous avait prêté. Dans notre exemple : 19 000 €.
Résultat : votre logement est payé, et la banque vous doit même 19 000 € ! D'autres demandes, liées à d'éventuels préjudices, existent aussi ; nous ne les détaillons pas ici pour rester clairs, mais elles augmentent encore la somme que la banque devra vous verser.
4. Combien ça coûte ? (rien à avancer)
Le coût est la question qui revient le plus souvent — et elle est légitime, surtout quand on a déjà eu le sentiment de se faire avoir. Le modèle mis en place pour cette opération par le partenaire qui finance la procédure est justement pensé pour supprimer tout risque financier de votre côté et vous éviter d'avancer des frais de justice, souvent élevés :
- Rien à payer au départ. Les honoraires de départ des avocats (en général entre 6 000 et 10 000 €) sont entièrement pris en charge par le partenaire qui finance la procédure, pas par vous.
- Rémunération au succès uniquement. En contrepartie, un pourcentage sera prélevé à l'issue de la procédure et uniquement en cas de succès sur l'ensemble des sommes récupérées. Pour en savoir plus sur la méthode de calcul, une article a été écrit spécifiquement et est accessible ici : https://www.justice.cool/comprendre-la-solution-de-financement-dhello-justice-dans-le-cadre-de-loperation-annulermonpretchf/↗
- Aucun risque : si la procédure n'aboutit pas, vous ne payez rien. Le risque est entièrement supporté par le partenaire qui finance la procédure.
5. Combien de temps ça prend ?
Il s'agit d'actions individuelles menées ensemble — et non d'une « class action » à l'américaine. Chaque dossier est donc suivi de façon personnalisée, au fur et à mesure.
- En première instance : comptez environ 18 mois.
- En appel : environ 24 mois de plus.
Bon à savoir : l'appel ne suspend pas la décision. Si la banque est condamnée en première instance, elle doit exécuter le jugement et vous verser les sommes dues, même si elle décide de faire appel.
6. Où en est-on au 13 janvier 2026 ?
- La collecte des dossiers est ouverte depuis juillet 2025.
- Les dossiers sont traités au fur et à mesure : nous n'attendons pas un nombre minimum de participants pour agir.
- De nombreuses mises en demeure ont déjà été envoyées aux banques.
- Pour l'instant, aucune négociation à l'amiable n'a abouti : la voie judiciaire reste incontournable.
Une question qui vous est propre ? Si vous n'avez pas pu assister à la réunion, découvrez tout de suite si votre prêt est éligible. L'analyse de votre dossier est gratuite, et le cabinet Vernaz-Franchy Avocat pourra ensuite répondre précisément à vos questions.