

Prêts en devises (CHF) : Pouvez-vous encore déclencher une procédure en annulation ? Le point juridique sur les délais d'action
Prêt en francs suisses trop ancien ou déjà remboursé ? Votre recours reste possible. On vous explique simplement pourquoi : faire annuler la clause abusive n'a aucune limite de temps, et le délai de 5 ans pour être remboursé ne démarre qu'au jour du jugement.
Titulaire d'un cursus universitaire à double compétence, Maître Vernaz-Franchy est diplômée en droit privé français et détient un Bachelor en Droit Suisse obtenu à l’Université de Lausanne. Cette double culture juridique lui confère une connaissance technique spécifique dans l'analyse des problématiques transfrontalières et des contrats de crédits libellés en devises étrangères. Maître Vernaz-Franchy intervient principalement en droit bancaire et en droit de la consommation. Elle a développé une grande experience dans l'accompagnement des particuliers face aux établissements bancaires et financiers. Au sein du cabinet Vernaz-Franchy Avocat, elle participe activement à la défense des emprunteurs dans le cadre de contentieux majeurs liés aux prêts toxiques. Elle est notamment intervenue dans les procédures liées à l'affaire « Helvet Immo » (BNP Paribas) et au contentieux « Vatimo ». Suite à l'évolution de la jurisprudence de la Cour de cassation en juillet 2025, elle dirige aujourd'hui le pôle dédié à la défense des travailleurs frontaliers titulaires de prêts en Francs Suisses.
Voir le profil complet →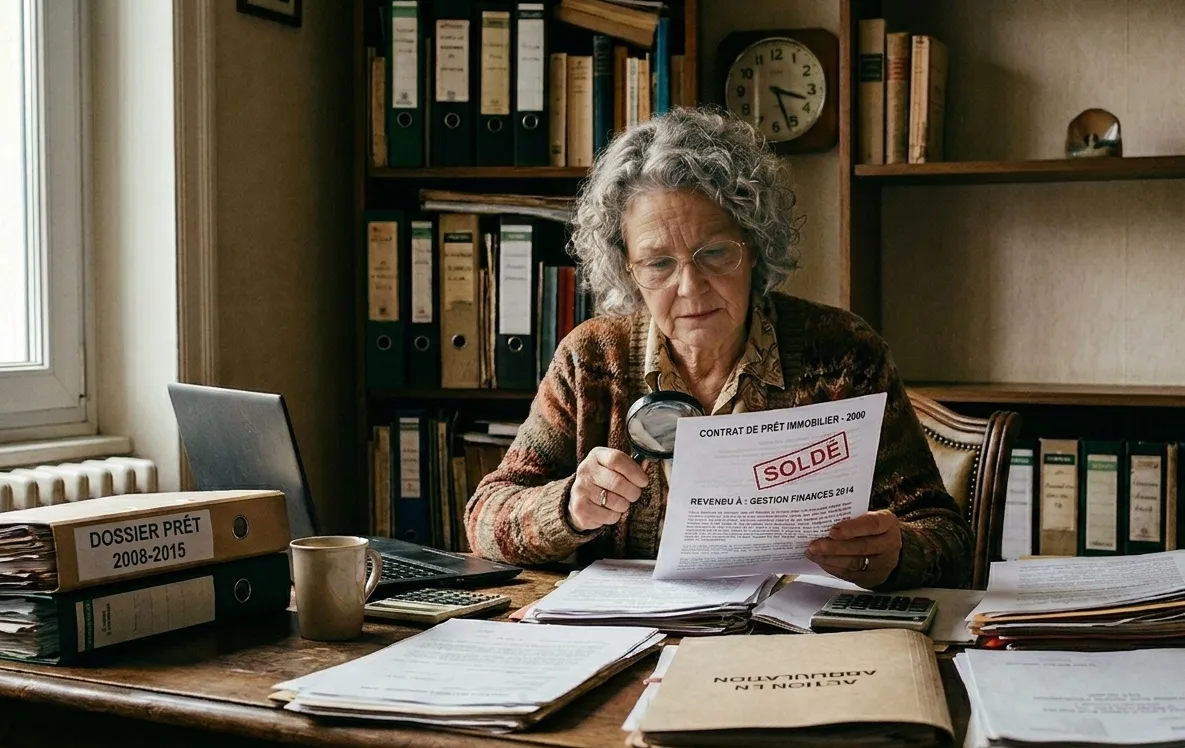
Beaucoup d'emprunteurs frontaliers hésitent à agir contre leur banque. Ils craignent que leur prêt, souscrit il y a longtemps (souvent entre 2002 et 2015) ou déjà remboursé, ne soit « trop vieux » pour être contesté. Les banques entretiennent d'ailleurs cette crainte en brandissant la prescription, c'est-à-dire le délai qui serait passé pour agir. Avec le cabinet Vernaz-Franchy Avocat, Justice.cool vous explique simplement ce qu'il en est vraiment.
1. Faire annuler la clause abusive : c'est possible sans limite de temps
La première étape consiste à faire annuler votre contrat à cause des clauses abusives qu'il contient — en particulier celle qui fait peser tout le risque de change sur vous, sans que la banque vous ait donné une information chiffrée suffisante. Sur ce point, la loi protège très fortement le consommateur : cette demande d'annulation n'est soumise à aucune limite de temps. Autrement dit, vous pouvez demander au juge de déclarer la clause illégale — « réputée non écrite » — que votre prêt soit encore en cours ou déjà entièrement remboursé.
2. Le remboursement : c'est là que démarre vraiment le délai de 5 ans
Choisissez l’action adaptée à votre situation, sans avance de frais.
Présentation Vous avez contracté un prêt en Francs Suisses entre 2000 et 2016 et vous avez subi une très forte augmentation de son coût à cause de la parité EUR/CHF ? Le cabinet Vernaz-Franchy Avocat intervient pour vous
Pour assister à nos conférences en ligne en ligne (webinar), cliquez ici ! Nous vous expliquerons gratuitement comment vous pouvez récupérer à la fois l'ensemble des intérêts d'emprunts payés pendant toute la durée de vo
Quand la clause est annulée, chacun rend ce qu'il a reçu. La banque doit vous rembourser tout ce qu'elle a encaissé (intérêts, frais de garantie, frais de dossier et effets du taux de change), tandis que vous ne rendez que le capital emprunté au départ. La demande d'annulation, elle, n'a pas de limite de temps ; en revanche, la demande de remboursement de ces sommes est soumise à un délai de 5 ans. Point important : d'après la jurisprudence, notamment européenne, ce délai de 5 ans ne commence à courir qu'à partir du jour où le juge a prononcé l'annulation du prêt. Il ne part donc ni de la date de signature de votre contrat, ni de la date à laquelle vous avez fini de le rembourser.
3. Notre réponse aux banques : agir était impossible avant juillet 2025
Malgré ces règles, les banques peuvent tenter de soutenir que vous connaissiez le risque de change depuis longtemps, et que le délai de 5 ans serait dépassé pour les prêts remboursés depuis plusieurs années. Notre réponse est ferme : jusqu'au revirement historique de la Cour de cassation du 9 juillet 2025, les frontaliers étaient dans l'impossibilité, en pratique comme en droit, de contester utilement leur contrat. Pendant plus de dix ans, la justice leur a en effet fermé la porte, en les considérant à tort comme des « consommateurs avertis ». C'est justement cette ouverture récente qui permet de neutraliser l'argument de prescription avancé par les banques.
Décider l'inverse reviendrait à vous priver d'un vrai droit de recours — ce qui va à l'encontre d'un principe fondamental, fermement sanctionné par la justice européenne.
👉 Vous pensez que votre prêt est trop ancien ? Ne laissez pas les banques vous décourager avec des arguments juridiques infondés. Même si votre prêt a été soldé il y a plusieurs années, votre action reste recevable. [Vérifiez immédiatement votre éligibilité et estimez le montant de vos restitutions sur le simulateur gratuit Justice.cool]